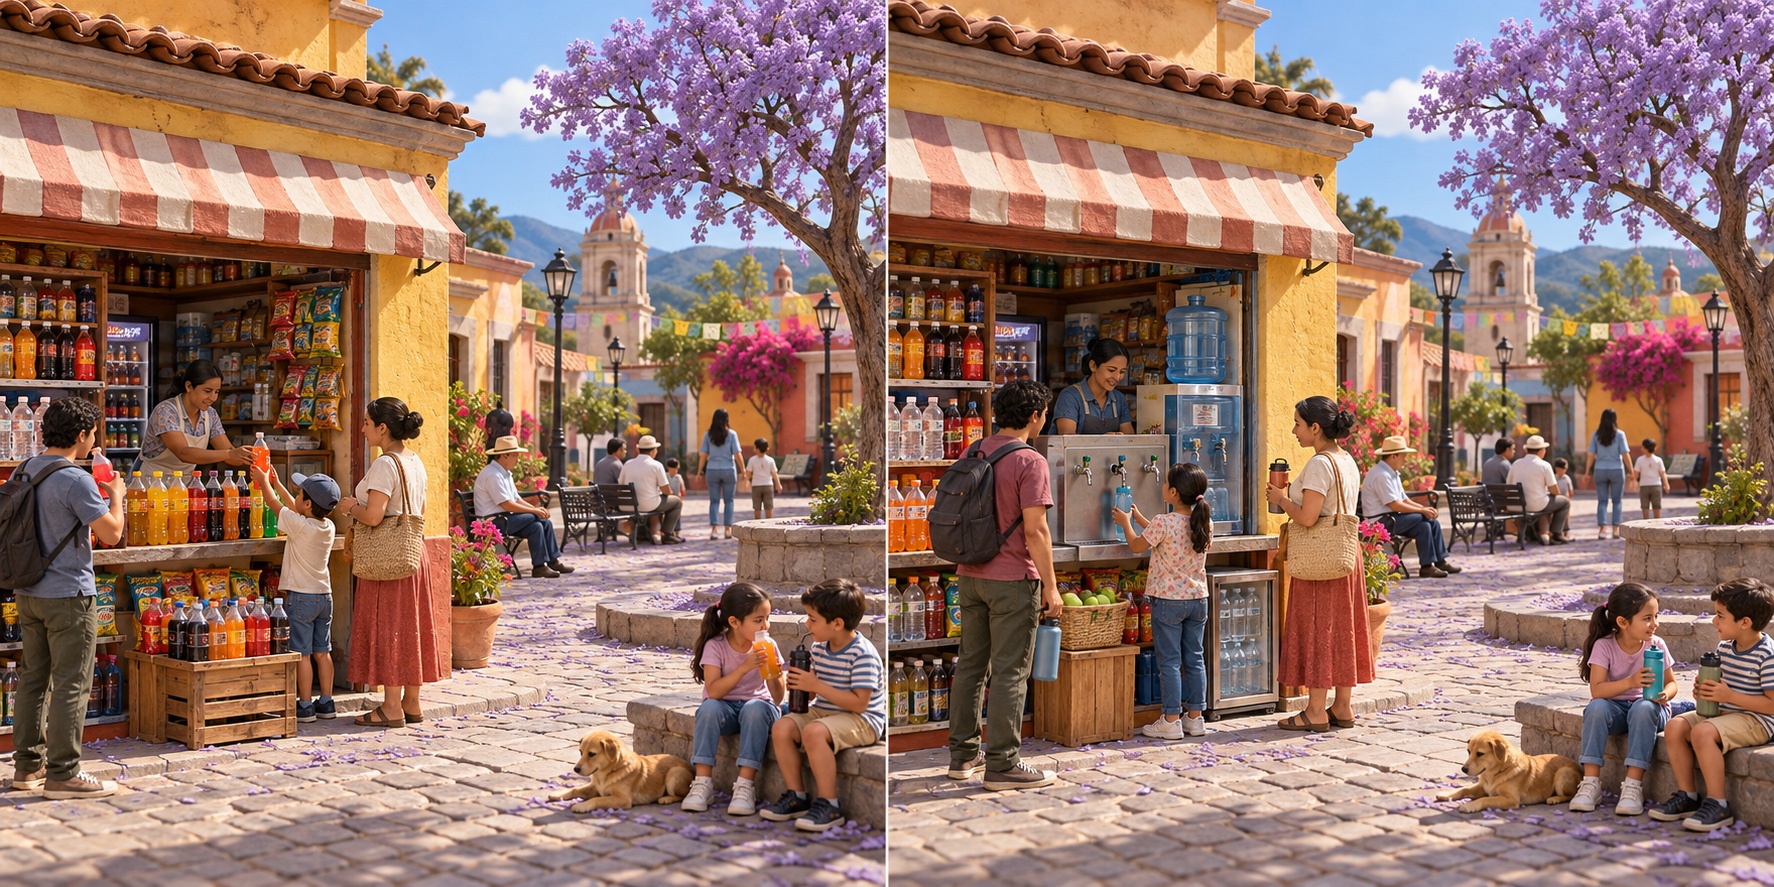
変更の仕組み
- 01 / 公開決定
影響を受ける飲み物に対する税金
- 02 / 身体的変化
変更後の購入インセンティブ
- 03 / 考えられる結果
推定消費量と交換数
価格政策は購入に影響する可能性がありますが、その結果は家族が購入するものと選択した代替品に基づいて測定する必要があります。
研究と現地文書 ↓文書化されたケース文書化されたケース · メキシコ·2014
定性的な比較
証拠が教えてくれること
2014 課税の初年度に関するメキシコの調査では、飲料の購入にかかる課税額は、この措置がない場合に予想されるシナリオよりも平均 6% 低くなると推定されています。
予想されるシナリオと比較した購入
100 インデックス·税抜き = 100推定シナリオ (税抜き)
94 インデックス·税抜き = 100課税対象飲料の購入
推定平均削減率の 6% から導き出された指標。疾病、包装、排出物の予防を示すものではありません。
ソースを開く ↗値とメソッドの読み取り
| インジケーター | 価値 |
|---|---|
| 推定シナリオ (税抜き) | 100 インデックス·税抜き = 100 |
| 課税対象飲料の購入 | 94 インデックス·税抜き = 100 |
推定平均削減率の 6% から導き出された指標。疾病、包装、排出物の予防を示すものではありません。
選択を実践する
結果
チャレンジ税収のみ
レスポンス購入と商品の代替
比較
チャレンジ変更前/処理後 (コンテキストなし)
レスポンス推定シナリオ
周長
チャレンジ推定 CO₂
レスポンス健康政策
この図は、選択肢とそれらを実践するための条件を比較したものです。測定された結果とその限界はエビデンスで説明されています。
研究と現地文書 ↓条件と制限
これは購入の評価であり、回避された疾患を直接測定するものではありません。パッケージングや排出量の削減は示されていません。ここで調査した利点は公衆衛生です。
その他の可能なメリット
コスト配分でも評価される健康予防レバー。
研究と現地文書
- ローカル文書と報告された調査結果コルチェロら、2016 · メキシコの税引き後の飲料購入 ↗
2014 に記載された購入品を推定反事実と照らし合わせて評価したもので、健康状態や気候を直接測定するものではありません。
- ローカルプロジェクトまたはポリシー文書SAT · 生産サービス税特別税法、第2 条 ↗
飲料税の規制基準。現在の金額を 2014 税率と混同しないでください。

